Mínimo do cartão
O banco adora o mínimo
Pagar o mínimo parece alívio, mas o resto vira dívida com alguns dos juros mais altos do mercado. A dívida pode dobrar.
Ep. 5Era Uma Vez um Real
A fatura do Zé chegou: mil reais. Lá embaixo havia uma opção bem mais simpática, o pagamento mínimo. O Zé pensou: "Pago o mínimo agora e o resto depois." O Seu Banqueiro sorriu.
A lição
O resto não fica esperando: ele vai para o rotativo, e os juros do rotativo estão entre os mais altos do país. No mês seguinte, a dívida não é o que sobrou, é o que sobrou mais os juros. E se o Zé continuar pagando só o mínimo, a conta segue crescendo. Hoje a lei põe um limite: os juros e encargos podem chegar ao valor da própria dívida. Ou seja, os mil reais do Zé podem virar até dois mil. O mínimo não é um desconto. É um empréstimo caro.
Na prática
- Pague a fatura inteira sempre que puder.
- Se não der, compare antes: um empréstimo mais barato para quitar o cartão costuma sair bem melhor que o rotativo.
- Evite que o mínimo vire hábito: ele é sinal de que os gastos do cartão passaram do salário.
Pergunta do episódio
Você sabia que a dívida do cartão podia dobrar?
Fonte: Lei 14.690/2023, que limita os juros e encargos do rotativo e do parcelamento da fatura a 100% do valor original da dívida, em vigor desde janeiro de 2024.
Assista também
 Parcelas
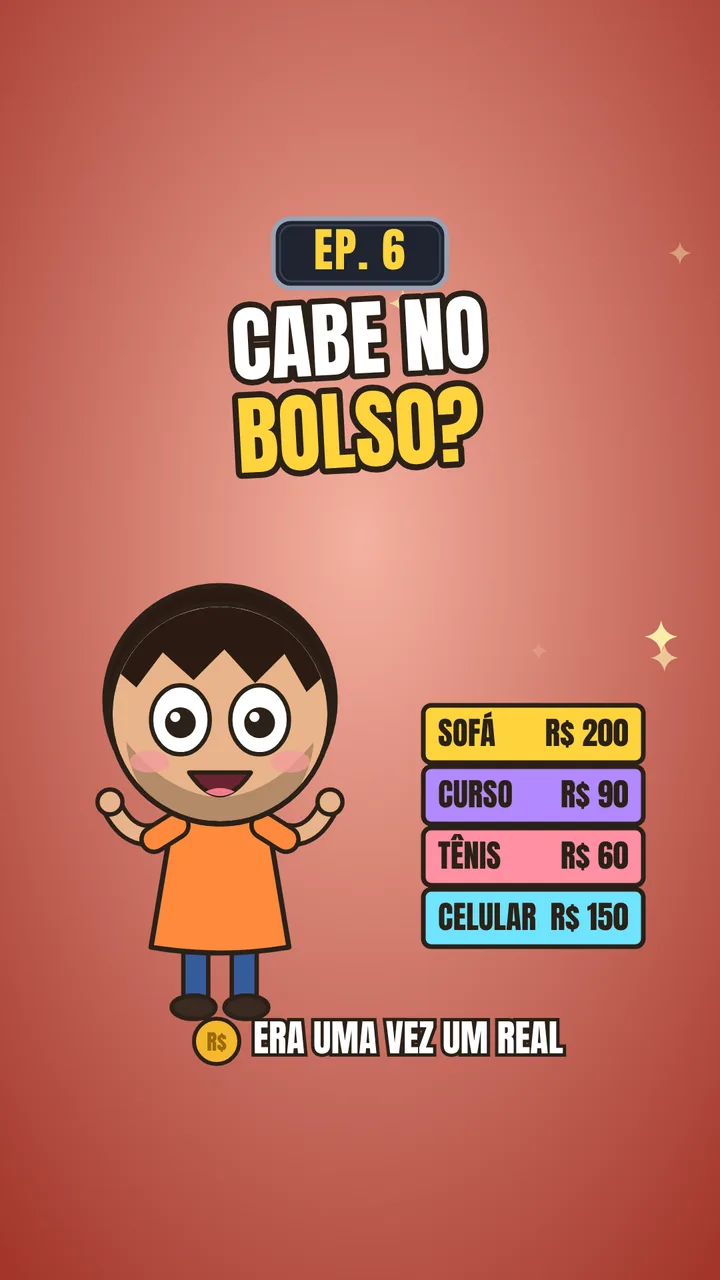
Ep. 6
Cabe no bolso?
Uma parcela cabe no bolso. Quatro juntas comem R$ 500 do salário todo mês. O problema não é a parcela, é a pilha.
 Reserva de emergência
Ep. 7
A geladeira que não assustou
O imprevisto sempre chega. A diferença é se ele chega com juros ou não. Conheça o pote do imprevisto da Dona Formiga.
 Juros compostos
Ep. 8
O dinheiro que dá fruto
R$ 100 por mês, durante 20 anos: R$ 24 mil investidos viraram quase R$ 99 mil. O segredo é o tempo.
 Consórcio
Ep. 9
Sem juros. Mas…
"Sem juros" não é "sem custo". No consórcio, quem cobra é a taxa de administração.